Domain alkoholpsychose.de kaufen?
Wir ziehen mit dem Projekt
alkoholpsychose.de um.
Sind Sie am Kauf der Domain
alkoholpsychose.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alkoholpsychose.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
VET EXPERT Prolactino 30 Tabletten Symptome einer eingebildeten SchwangerschaftVET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit ist ein bahnbrechendes Produkt für Hündinnen, die unter Symptomen einer Scheinträchtigkeit leiden. Dieses Produkt enthält 30 Tabletten aus natürlichen Inhaltsstoffen und wurde speziell entwickelt, um die klinischen Anzeichen einer Scheinträchtigkeit, wie z.B. eine übermäßige Milchsekretion oder Verhaltensänderungen, wirksam zu lindern. Es hemmt die Prolaktinsekretion und sorgt so für die Gesundheit und das Wohlbefinden Ihres Tieres. Eine natürliche Lösung für die Behandlung von Scheinträchtigkeit VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinschwangerschaft ist die ideale Wahl für Hundebesitzer, die nach einer natürlichen Möglichkeit suchen, ihrer Hündin während einer Scheinschwangerschaft zu helfen. Inhaltsstoffe wie Immaculata, Petersilie und Löwenzahn helfen, den Prolaktinspiegel, die Wasserausscheidung und den Stoffwechsel zu regulieren. Der Zusatz von Rosskastanie trägt dazu bei, die Blutgefäße der Brustdrüse zu verkleinern, was für die Verringerung der Symptome einer Scheinschwangerschaft entscheidend ist. Die wichtigsten gesundheitlichen Vorteile Natürliche Inhaltsstoffe zur Linderung der Symptome einer eingebildeten Schwangerschaft. Regulierung des Prolaktinspiegels dank der Gemeinen Immaculata. Unterstützung der Wasserausscheidung und des Stoffwechsels durch Petersilie und Löwenzahn. Verengung der Blutgefäße der Brustdrüse durch Rosskastanie. Wann ist es ratsam, mit der Einnahme von VET EXPERT Prolactino 30 Tabletten bei Symptomen einer Scheinträchtigkeit zu beginnen? Es wird empfohlen, VET EXPERT Prolactino 30 Tablet ten Symptome einer Scheinträchtigkeit bei Hündinnen mit Symptomen einer Scheinträchtigkeit zu verabreichen, insbesondere während der Zeit der physiologisch auftretenden Scheinträchtigkeit. Dieses Produkt ist für Hündinnen jeden Alters geeignet, die nicht trächtig sind, aber Symptome einer Scheinträchtigkeit zeigen. Warum sollten Sie VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit kaufen? VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit ist ein natürliches, sicheres und wirksames Mittel zur Bekämpfung der Symptome einer Scheinträchtigkeit. Dank seiner speziell ausgewählten Formel lindert das Produkt nicht nur unerwünschte Symptome, sondern unterstützt auch die allgemeine Gesundheit und das Wohlbefinden Ihres Hundes.12,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist3,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **

Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
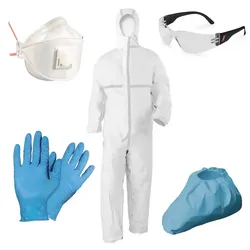
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
VET EXPERT Prolactino 30 Tabletten Symptome einer eingebildeten SchwangerschaftVET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit ist ein bahnbrechendes Produkt für Hündinnen, die unter Symptomen einer Scheinträchtigkeit leiden. Dieses Produkt enthält 30 Tabletten aus natürlichen Inhaltsstoffen und wurde speziell entwickelt, um die klinischen Anzeichen einer Scheinträchtigkeit, wie z.B. eine übermäßige Milchsekretion oder Verhaltensänderungen, wirksam zu lindern. Es hemmt die Prolaktinsekretion und sorgt so für die Gesundheit und das Wohlbefinden Ihres Tieres. Eine natürliche Lösung für die Behandlung von Scheinträchtigkeit VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinschwangerschaft ist die ideale Wahl für Hundebesitzer, die nach einer natürlichen Möglichkeit suchen, ihrer Hündin während einer Scheinschwangerschaft zu helfen. Inhaltsstoffe wie Immaculata, Petersilie und Löwenzahn helfen, den Prolaktinspiegel, die Wasserausscheidung und den Stoffwechsel zu regulieren. Der Zusatz von Rosskastanie trägt dazu bei, die Blutgefäße der Brustdrüse zu verkleinern, was für die Verringerung der Symptome einer Scheinschwangerschaft entscheidend ist. Die wichtigsten gesundheitlichen Vorteile Natürliche Inhaltsstoffe zur Linderung der Symptome einer eingebildeten Schwangerschaft. Regulierung des Prolaktinspiegels dank der Gemeinen Immaculata. Unterstützung der Wasserausscheidung und des Stoffwechsels durch Petersilie und Löwenzahn. Verengung der Blutgefäße der Brustdrüse durch Rosskastanie. Wann ist es ratsam, mit der Einnahme von VET EXPERT Prolactino 30 Tabletten bei Symptomen einer Scheinträchtigkeit zu beginnen? Es wird empfohlen, VET EXPERT Prolactino 30 Tablet ten Symptome einer Scheinträchtigkeit bei Hündinnen mit Symptomen einer Scheinträchtigkeit zu verabreichen, insbesondere während der Zeit der physiologisch auftretenden Scheinträchtigkeit. Dieses Produkt ist für Hündinnen jeden Alters geeignet, die nicht trächtig sind, aber Symptome einer Scheinträchtigkeit zeigen. Warum sollten Sie VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit kaufen? VET EXPERT Prolactino 30 Tabletten Symptome einer Scheinträchtigkeit ist ein natürliches, sicheres und wirksames Mittel zur Bekämpfung der Symptome einer Scheinträchtigkeit. Dank seiner speziell ausgewählten Formel lindert das Produkt nicht nur unerwünschte Symptome, sondern unterstützt auch die allgemeine Gesundheit und das Wohlbefinden Ihres Hundes.12,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist3,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist6,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.